
本月备案199件,同比下降17.4%,为近13个月最低值。最突出的结构性特征是供给端高度集中于少数省份与企业:山东一省占48.2%,前五家企业合计占22%,备案放量更多体现为少数代工型主体的产能释放,而非行业面普遍回暖。
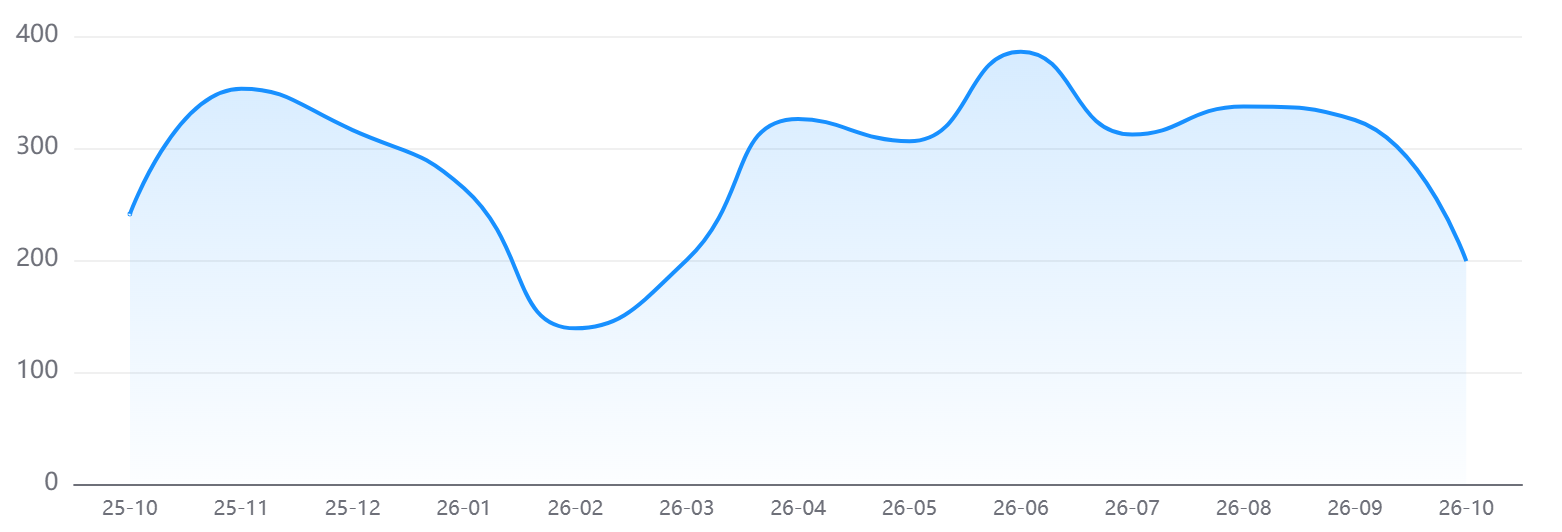
近13个月走势呈前高后低,年中一度冲高后连续回落,本月落至区间最低。备案节奏与注册端同步走弱,说明行业上新意愿仍处收缩区间,短期难见反弹。
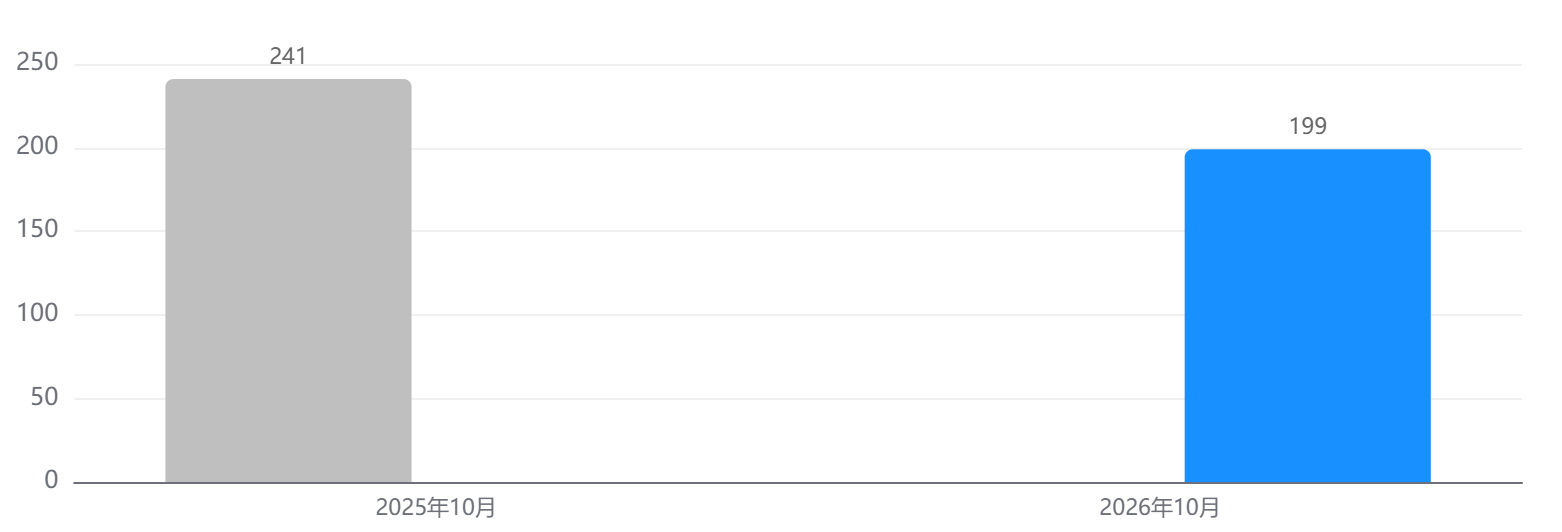
同比下滑与前三季度备案、注册双降的方向一致。材料显示注册端获批数量同比下降,备案端同步收缩,反映企业在新功能、新原料路径明确前普遍采取观望。
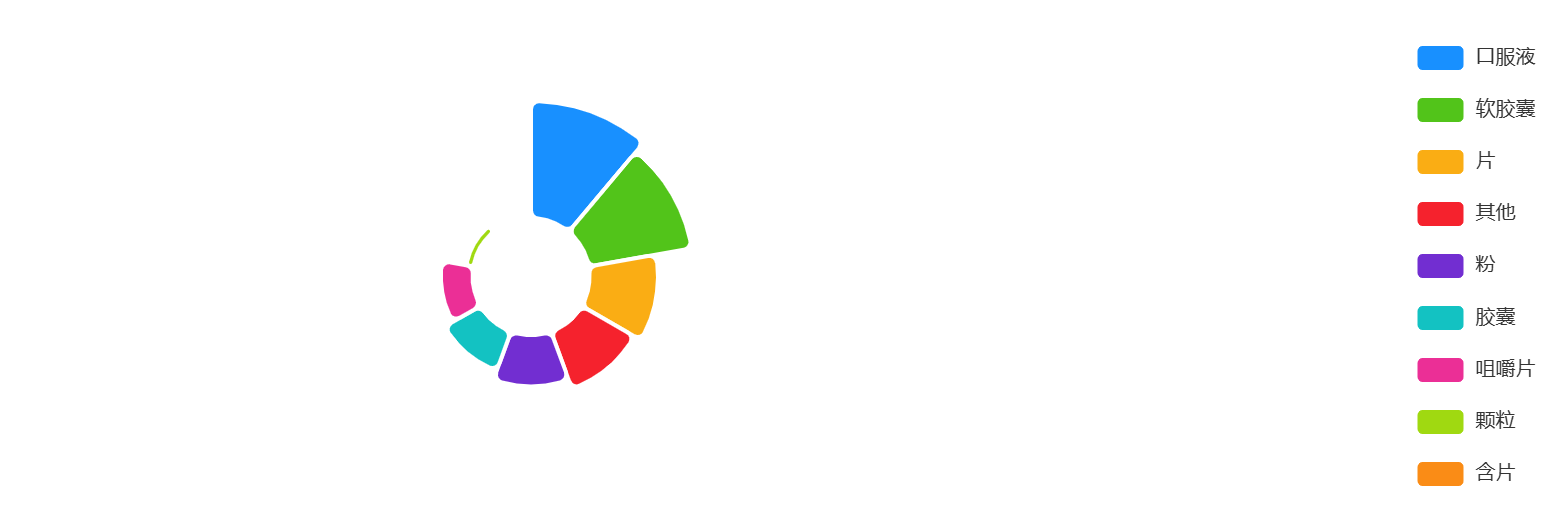
口服液与软胶囊合计占45.7%,片剂退居第三,粉剂与胶囊合计不足两成。剂型向液体与软胶囊倾斜,指向代工端更偏好工艺成熟、起订灵活、适合电商与私域快速上新的品类。
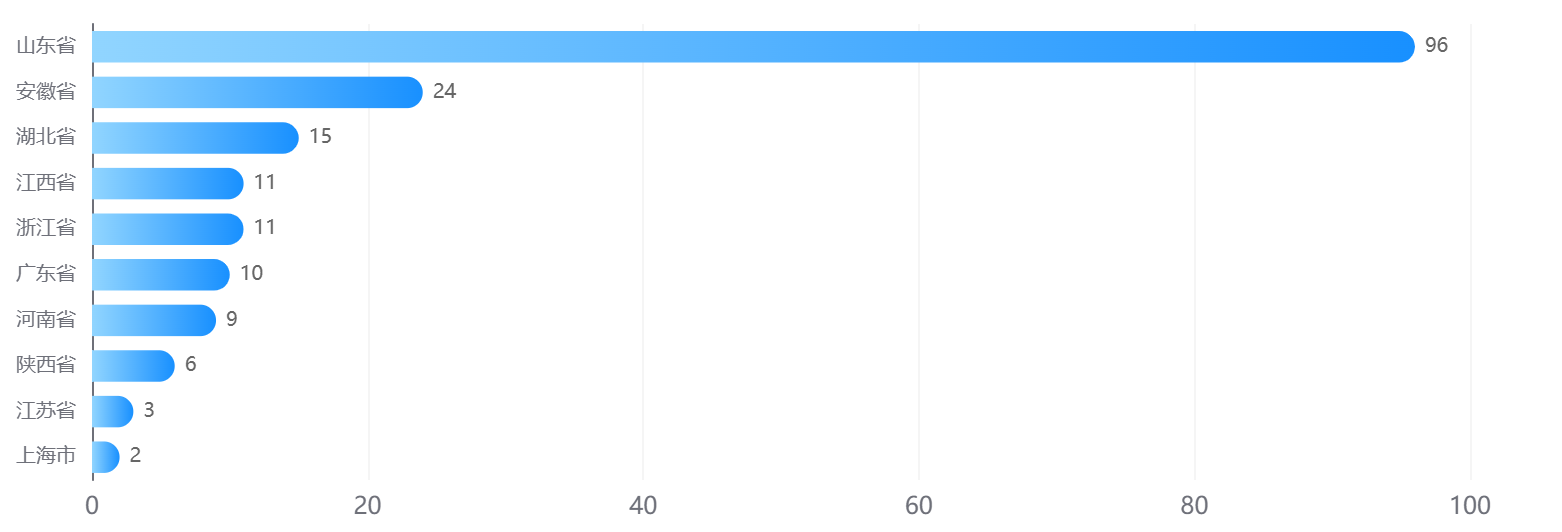
华东占73.9%,山东一省近半,安徽、湖北、江西构成第二梯队。区域集中度极高,说明备案供给依附于少数代工产业集群,东营、荣成、威海等城市上榜进一步印证沿海代工带的集聚效应。
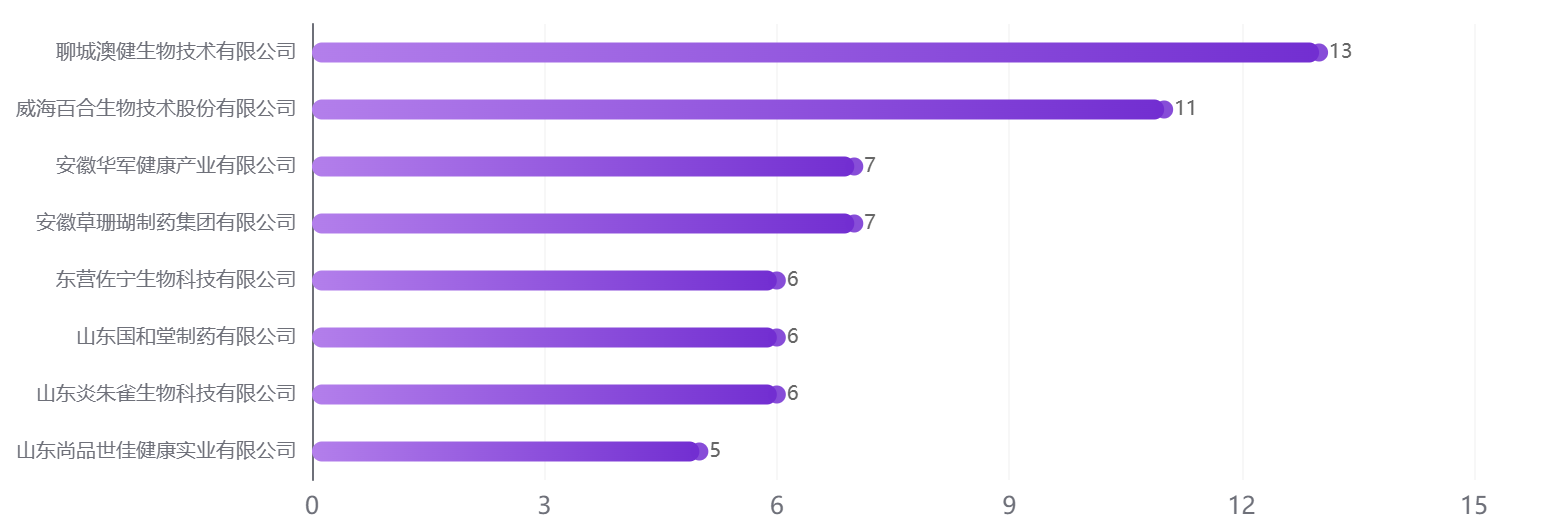
前五家企业合计占22%,首位单家即占6.5%,集中度高于一般消费品。头部以代工型主体为主,意味着备案放量更多由承接品牌方委托的产能驱动,中小企业新增备案空间被挤压。
保健食品保留注册加备案双轨,备案端细化原料目录与配伍要求,注册端按风险分级简化现场核查,标签警示语与广告警示语同步收紧。属征求意见稿,尚未正式发布。
破壁灵芝孢子粉、褪黑素、辅酶Q10、螺旋藻四项推荐性国标发布,均对应已实施备案管理的原料目录品种,标准限定感官、理化、微生物及重金属限量。
36种传统中药材纳入国产复方配伍保健食品备案试点,食药物质目录已拓展至106种,传统中医养生声称研究纳入保健功能目录,食品声称通用标准已立项。
官方披露注册产品14,493个、备案凭证26,330件;正构建追溯二维码贯通产品与原料溯源;广告监管转向轻审查、重监管,直播与私域为违规高发区。
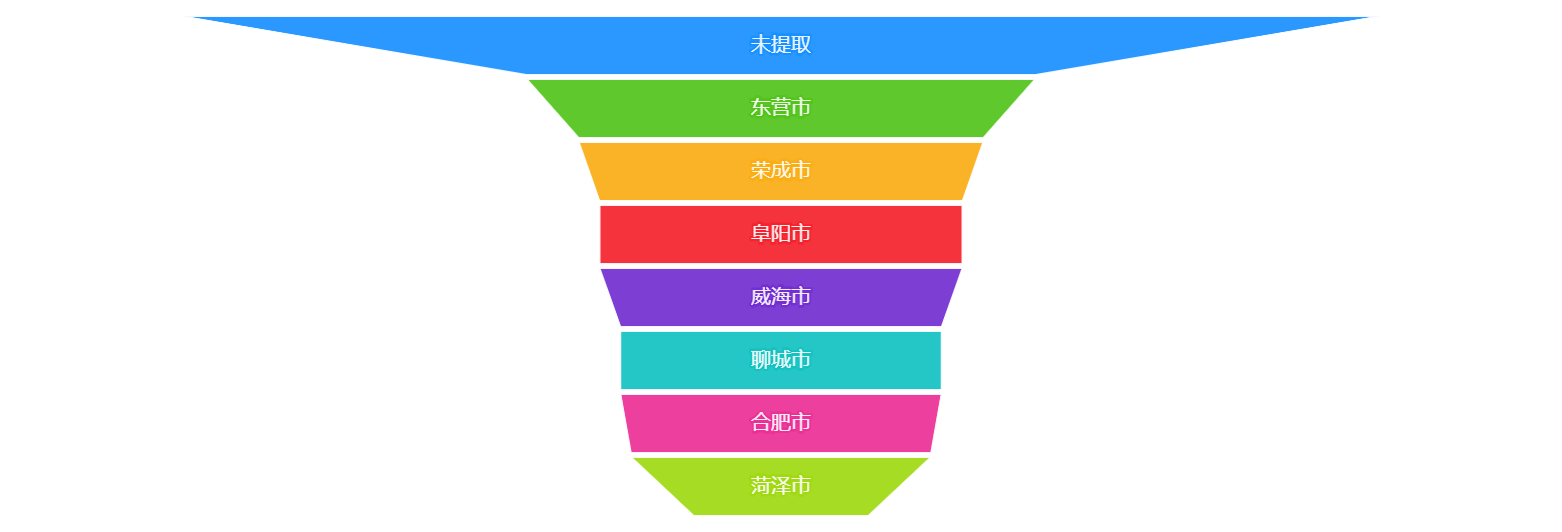
本月备案199件与前三季度备案同比下降8.9%、注册获批同比下降11.9%方向一致,说明收缩不是单月波动。存量端注册产品14,493个、备案凭证26,330件,基数庞大而新增放缓,行业进入存量消化期。四项原料国标发布与复方配伍试点,为备案端提供新的合规原料路径,但标准落地到产品放量存在时滞,短期难以扭转备案低位。